Od ledna 2027 nebude u EET pro úklidové služby rozhodovat jen to, zda klient zaplatil hotově, kartou nebo převodem. Podstatné bude i to, kde a za jakých okolností platba proběhla. Hotovost převzatá po úklidu se eviduje. QR kód, který klient naskenuje před vámi v bytě, také. Když však večer doma uhradí fakturu bankovním převodem, jde typicky o vzdálenou platbu mimo EET. Právě tento rozdíl si potřebuje každá samostatná uklízečka promítnout do běžného pracovního dne.
Text vychází ze zákona č. 180/2026 Sb. a z informací Finanční správy dostupných 30. října 2026. Metodika se ještě může doplňovat. U složitějšího modelu, hlavně když peníze přijímá platforma nebo jiný prostředník, si proto ověřte konkrétní nastavení se svou účetní nebo na oficiálním webu EET 2.0.
Koho se EET 2.0 v úklidových službách týká
Základ je docela prostý. Platba musí být příjmem z podnikání, musí splnit znaky evidované tržby a nesmí spadat do zákonné výjimky. Zákon nerozděluje podnikatele podle toho, zda myjí okna, vedou kavárnu nebo opravují pračky. Rozhoduje příjem a způsob přijetí platby.
Samostatná uklízečka na živnost, která po zakázce přijme od klienta peníze, je poplatníkem daně z příjmů fyzických osob. U jejího běžného příjmu za úklid se proto řeší EET 2.0 pro OSVČ. Malá úklidová firma v podobě s.r.o. posuzuje stejné pravidlo jako právnická osoba. Zaměstnankyně, které mzdu vyplácí úklidová firma, vlastní tržbu nepřijímá a mzda není příjmem z jejího podnikání. Za evidenci firemních plateb odpovídá zaměstnavatel. Pokud si teprve vymezujete, co smíte v rámci své činnosti nabízet, navazuje na to praktický postup k úklidové služby živnost: bezpečný rozsah.
Pozor na slovo „výpomoc“. Jednorázová pomoc sousedce za symbolickou částku může mít jiný daňový režim než soustavné úklidy nabízené každý týden ve facebookové skupině. Samotné označení „příležitostná výpomoc“ nic nevyřeší. Finanční správa popisuje podnikání jako soustavnou výdělečnou činnost provozovanou vlastním jménem, na vlastní odpovědnost a za účelem zisku. Ojedinělý příjem je výjimkou jen tehdy, když je opravdu výjimečný a běžný obchodní model s ním nepočítá.
Nejrychlejší kontrolní otázka zní: Přijímám pravidelně za své úklidy podnikatelský příjem a zaplatil mi klient při osobním kontaktu? Jestli ano, platba zpravidla míří do evidence. U hotovosti je pravidlo ještě přísnější: podle oficiálního výkladu se eviduje i bez osobního kontaktu, pokud nejde o některou z výjimek.
Hotovost, QR kód, převod a platba přes platformu: modelové situace
Představme si pracovní úterý Lenky, OSVČ z Prahy 10. Dopoledne uklidí byt ve Strašnicích za 1 400 Kč. Klient jí po kontrole koupelny podá bankovky. Je to podnikatelský příjem přijatý v hotovosti, tedy evidovaná tržba. Lenka ji odešle přes zvolené pokladní řešení v okamžiku přijetí.
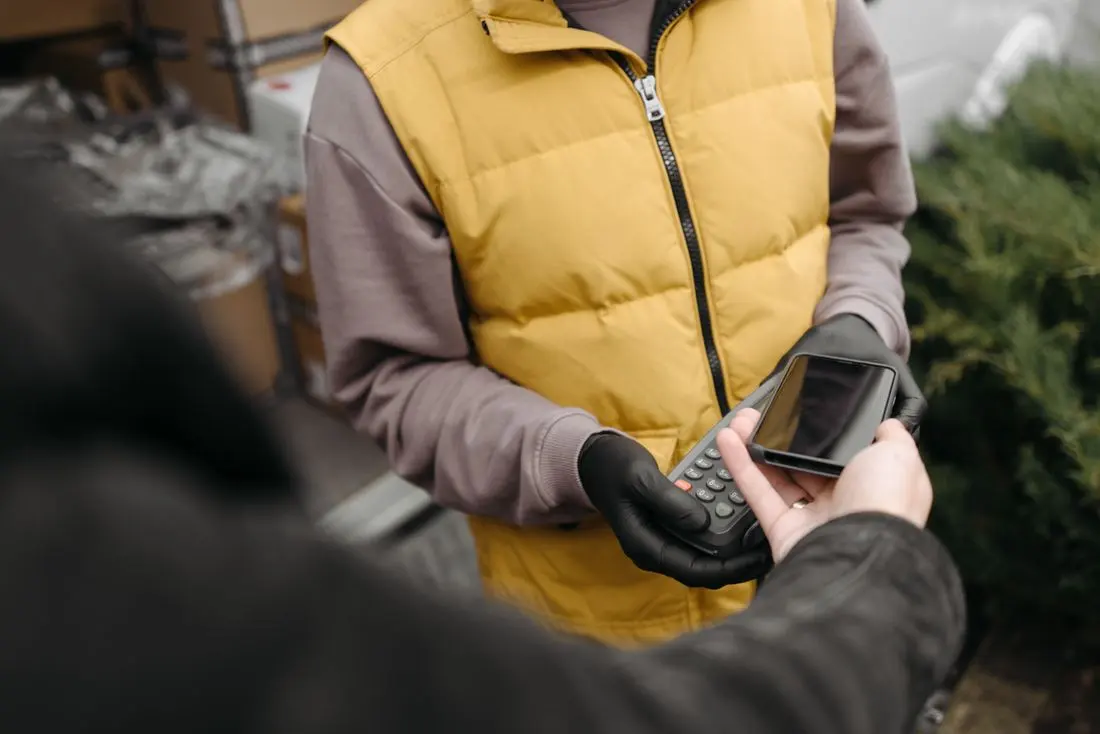
Odpoledne je na Vinohradech. Klient hotovost nemá, Lenka mu na telefonu ukáže QR kód a on ho před ní naskenuje v bankovní aplikaci. Peníze jdou z účtu na účet, jenže platba probíhá při osobním kontaktu. Z pohledu EET jde o kontaktní platbu. Stejně by se posuzovala karta nebo okamžitý bankovní převod provedený na místě.
Třetí klient není doma. Lenka uklidí podle domluvy, pošle večer fakturu a klient ji následující den uhradí z kanceláře. Osobně se při placení nepotkali a platba neproběhla ani v Lenčině provozovně či dopravním prostředku. Finanční správa uvádí, že bankovní převod, kterým zákazník zaplatí fakturu z domova nebo kanceláře, evidenci nepodléhá. Vystavení faktury samo o sobě nerozhoduje; rozhodují okolnosti platby.
Záloha, doplatek a storno
Záloha 500 Kč zaplacená předem z domova převodem bude typicky vzdálená platba. Doplatek 1 200 Kč uhrazený po úklidu QR kódem před uklízečkou bude kontaktní a evidovat se má. Každou část tedy posuzujete samostatně podle toho, jak byla přijata. Zákon počítá i s platbami určenými k pozdějšímu čerpání nebo zúčtování, takže u kontaktně převzaté zálohy nelze říct „ještě to není hotová zakázka, EET se mě netýká“.
Když vracíte celou evidovanou tržbu nebo její část, oprava se podle § 8 zákona eviduje jako záporná. Prakticky: klient zaplatí na místě 2 000 Kč, zakázku reklamuje a dohodnete vrácení 300 Kč. Pokladní řešení musí umět záporné storno nebo opravu. Neřešte to smazáním původního záznamu.
Když peníze přijme platforma
Tady bych byla opatrná s rychlou odpovědí. Záleží na smlouvě i toku peněz. Pokud platforma jedná vlastním jménem na váš účet, zákon upravuje nepřímé zastoupení a povinnost může mít ten, kdo vlastním jménem platbu přijímá. Jindy platforma pouze technicky zprostředkuje platbu, nebo ji na základě pověření eviduje za vás. Podívejte se do smlouvy, kdo je vůči klientovi příjemcem, komu peníze právně plynou a zda platforma výslovně přebírá evidování. Samotná věta „platba šla přes aplikaci“ nestačí.
Co připravit v DIS+ od 1. listopadu 2026
Od 1. listopadu 2026 má Finanční správa zpřístupnit funkce EET 2.0 v Daňové informační schránce plus. Není to den, kdy musíte začít evidovat. Je to start přípravy. Běžný provoz začíná 1. ledna 2027 a leden má sloužit jako pilotní měsíc před ostrým provozem od 1. února.
Můj listopadový checklist pro samostatnou uklízečku vypadá takto:
- Přihlaste se na portál MOJE daně a ověřte, že se dostanete do DIS+. Použít lze například bankovní identitu, eObčanku nebo údaje do datové schránky.
- Pokud DIS+ ještě nemáte aktivní, neodkládejte aktivaci na Silvestra. Finanční správa upozorňuje, že zpřístupnění může trvat do 48 hodin, v některých situacích až pět pracovních dnů.
- V DIS+ se přihlaste k elektronické evidenci tržeb.
- Oznamte evidenční jednotku. OSVČ, která uklízí přímo u klientů a nemá kamennou provozovnu, může jako jednotku uvést sama sebe. Pokud přijímáte objednávky a platby přes vlastní web či aplikaci, může přibýt další jednotka.
- Vygenerujte pokladní certifikát a bezpečně ho nainstalujte do řešení, přes které budete tržby odesílat.
- Sepište si všechny skutečné platební cesty: bankovky, karta, QR na místě, faktura hrazená později, záloha, platforma, platba převzatá zaměstnankyní.
První čtyři body souvisejí s povinnostmi a technickými kroky popsanými Finanční správou. Poslední bod je moje praktické doporučení. Zákon vám nenařizuje vyrábět barevnou tabulku plateb, ale bez inventury snadno přehlédnete situaci, která se v kalendáři objeví jen dvakrát za měsíc.
MOJE EET, vlastní aplikace, nebo účetní systém
Bezplatná webová aplikace MOJE EET má být dostupná od 1. prosince 2026 a cílí hlavně na malé podnikatele. Pro uklízečku, která přijme několik kontaktních plateb týdně, může být nejrozumnější volbou. Stačí chytrý telefon či podobné zařízení a není nutné kvůli EET kupovat klasickou pokladnu. Tisk účtenky kvůli nové evidenci povinný není.
Jiná situace nastane u firmy s pěti pracovnicemi v terénu. Každá může dokončit několik zakázek denně, přijmout doplatek a potřebuje správně přiřadit platbu ke konkrétnímu pokladnímu zařízení a evidenční jednotce. Tam už dává smysl napojení na rezervační, fakturační nebo účetní systém. Ne kvůli velkému logu dodavatele, ale kvůli menšímu počtu ručních přepisů a jasným rolím.
Ptejte se dodavatele na konkrétní věci: podporuje zákon č. 180/2026 Sb., záporné storno, více pracovníků, práci při výpadku a instalaci certifikátu? Při ztrátě signálu se práce nezastaví. Údaje však musíte po obnovení spojení odeslat bezodkladně, nejpozději do 48 hodin. Aplikace by vám neodeslané platby měla ukázat, ne je tiše schovat.
Výběr tedy počítejte podle počtu kontaktních plateb a lidí, kteří je přijímají. Dvě hotovosti týdně jsou jiný provoz než čtyřicet doplatků rozdělených mezi směny. Marketingový slib „vše v jednom“ tuto matematiku nenahradí.
Jak změnit domluvu s klientem bez chaosu na zakázce
Nejhorší chvíle pro vysvětlování plateb je předsíň po tříhodinovém generálním úklidu, když klient spěchá na schůzku a vy hledáte signál. Platební metodu napište už do potvrzení termínu.
Může stačit jedna věta: „Po úklidu můžete zaplatit hotově nebo okamžitým QR převodem; platbu na místě zaeviduji v EET. Pokud chcete uhradit fakturu později převodem, pošlu vám ji e-mailem.“ Neslibujte ale klientovi vzdálenou fakturu jen proto, abyste obešla evidenci. Popis musí odpovídat tomu, co se skutečně stalo.
Pro tým si připravte krátký postup. U hotovosti a QR platby na místě pracovnice zadá částku hned do aplikace. U později splatné faktury poznamená, že na zakázce žádnou platbu nepřevzala. U storna nenapravuje chybu smazáním, ale použije opravu. Klientovi není třeba přednášet zákon. Stačí klidně říct: „Od roku 2027 se platby převzaté při osobním kontaktu posílají do elektronické evidence, proto je teď zaznamenám v aplikaci.“
Časová osa do ostrého provozu v únoru 2027
Listopad 2026: Ověřte přístup do DIS+, přihlaste se k EET, nastavte evidenční jednotky a získejte certifikát. Současně rozkreslete platební scénáře včetně platformy a záloh.
Prosinec 2026: Vyzkoušejte MOJE EET nebo potvrďte dodavateli svého systému, že používáte verzi připravenou na EET 2.0. Nastavte telefony, přístupy pro tým, číslování pokladních zařízení a postup při výpadku.
Leden 2027: Začíná zákonný provoz a současně pilotní měsíc projektu. Otestujte celý proces na typických případech: hotovost po úklidu, QR platba před klientem, kontaktní záloha, částečné storno a platba, kterou přijme pracovník týmu. Kontrolujte, zda se záznam objevil v DIS+.
Od 1. února 2027: Počítá se s ostrým provozem. V kalendáři už nemá být „nějak to pošlu večer“, ale jasný postup pro každého, kdo přebírá peníze.
Do ledna se mohou objevit další metodické příklady. Sledujte proto oficiální harmonogram a návody Finanční správy, ne jen příspěvky v diskusních skupinách. Jedna užitečná zásada ale zůstane: nejdřív si přesně popište, kdo, kde a kdy platbu přijímá. Teprve potom vybírejte aplikaci.
Pokud naopak úklid hledáte a nechcete řešit domlouvání po deseti zprávách, pošlete přes kontaktní formulář Čistýkout nezávaznou poptávku úklidu.